INSS de obra: como calcular no SERO e pagar menos dentro da lei [guia 2026]
Passo a passo do INSS de obra: CNO, cálculo no SERO, fator social, fator de ajuste e reduções, com o exemplo de uma casa de 180 m² que paga 77% menos.
Terminou a obra e chegou a hora da averbação? Antes do cartório vem um passo que costuma assustar: o INSS de obra. A Receita Federal calcula, a partir da área construída, quanto de mão de obra a obra deveria ter usado e cobra as contribuições sobre esse valor. Quem não planeja descobre a conta só no final, quando já não há mais nada a fazer. Neste guia, mostramos como funciona o cálculo no SERO, quais reduções a lei permite, como o fator social e o fator de ajuste podem cortar a conta pela metade ou mais, e os erros que fazem o dono de obra pagar mais do que deve.
Em 1 minuto
- Toda obra de construção civil precisa de matrícula no CNO em até 30 dias do início.
- No fim, a Receita afere a mão de obra no SERO pela área, pela destinação e pelo tipo de construção. Essa é a regra da IN RFB nº 2.021/2021.
- Sobre a remuneração apurada incidem 36,8% de contribuições.
- Pessoa física tem o fator social: em casas de até 100 m², paga só 20% do valor cheio.
- Pré-moldados, reforma e demolição têm reduções próprias, e todas se acumulam.
- Declarar a mão de obra mês a mês na DCTFWeb abre caminho para o fator de ajuste.
O que é o INSS de obra e quem precisa pagar
A legislação trata a obra de construção civil como uma unidade que contrata mão de obra. Por isso, quem é responsável por ela responde pelas contribuições previdenciárias de quem trabalhou ali. Isso vale para a pessoa física que constrói a própria casa, para a empresa que ergue a própria sede e para a incorporadora que executa o empreendimento com equipe própria ou com subempreiteiros.
Quando a obra é contratada por empreitada total com uma construtora, a regularização em regra fica com a construtora, e o dono da obra precisa guardar os documentos que comprovam o contrato. Nas demais situações, como obra por administração, mão de obra contratada diretamente ou empreitadas parciais, o dono da obra é o responsável perante a Receita.
Sem a regularização, não sai a certidão negativa de débitos da obra, e sem ela o cartório não averba a construção na matrícula. Sem averbação, o imóvel não pode ser financiado, vendido com segurança ou dado em garantia. Explicamos esse cadastro em detalhes no artigo CNO: o que você precisa saber, publicado no Realty Insights.
O caminho da obra na Receita, do início ao habite-se
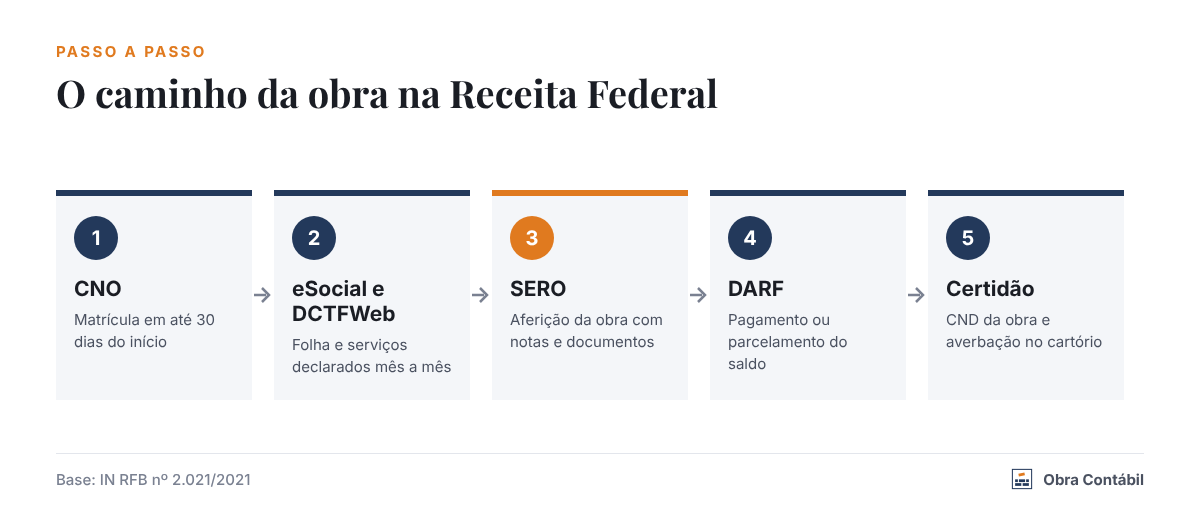
- Matrícula no CNO, em até 30 dias do início, com área, destinação, tipo e responsável.
- Declarações mensais. Se houver empregados ou serviços contratados, a folha vai ao eSocial e as contribuições à DCTFWeb, vinculadas ao CNO.
- Aferição no SERO [Serviço Eletrônico para Aferição de Obras], no fim da obra ou em etapas, com as notas fiscais e documentos.
- DCTFWeb de aferição e DARF. O SERO gera a declaração do saldo, que é pago ou parcelado.
- Certidão da obra e averbação no cartório, junto com o habite-se, assunto que tratamos em Habite-se: o que é e como obter.
Como a Receita calcula o INSS de obra
O cálculo segue uma sequência fixa, prevista nos arts. 25 e 26 da IN RFB nº 2.021/2021:
- Área para cálculo. A área principal é multiplicada por um percentual de equivalência, que depende da destinação. Áreas complementares entram com 50% se cobertas, como a garagem, ou 25% se descobertas, como piscina e quadra.
- Custo da obra [COD]. Área para cálculo × VAU, o valor por metro quadrado que a Receita divulga mensalmente por estado e destinação, com base no CUB.
- Remuneração da mão de obra [RMT]. COD × percentual do tipo de construção: 20% para alvenaria e 15% para madeira ou mista. Em obras de interesse social, 12% e 7%.
- Reduções. Fator social, categoria, pré-moldados e outras, todas cumulativas.
- Deduções. Saem da base as remunerações já declaradas e vinculadas ao CNO, além das notas fiscais de serviços aceitas.
- Contribuições. Sobre o saldo incidem 36,8%: 20% patronal, 8% dos segurados, 3% de RAT e 5,8% de terceiros [salário-educação, Incra, Senai, Sesi e Sebrae].
Percentuais de equivalência por destinação
| Destinação | Área | Equivalência |
|---|---|---|
| Casa unifamiliar | até 1.000 m² | 89% |
| Casa unifamiliar | acima de 1.000 m² | 85% |
| Prédio residencial multifamiliar | até 1.000 m² | 90% |
| Prédio residencial multifamiliar | acima de 1.000 m² | 86% |
| Comercial [salas e lojas] | até 3.000 m² | 86% |
| Comercial [salas e lojas] | acima de 3.000 m² | 83% |
| Galpão industrial | qualquer | 95% |
| Casa popular e conjunto habitacional popular | qualquer | 98% |
As reduções que a lei permite
Fator social: o grande aliado da pessoa física
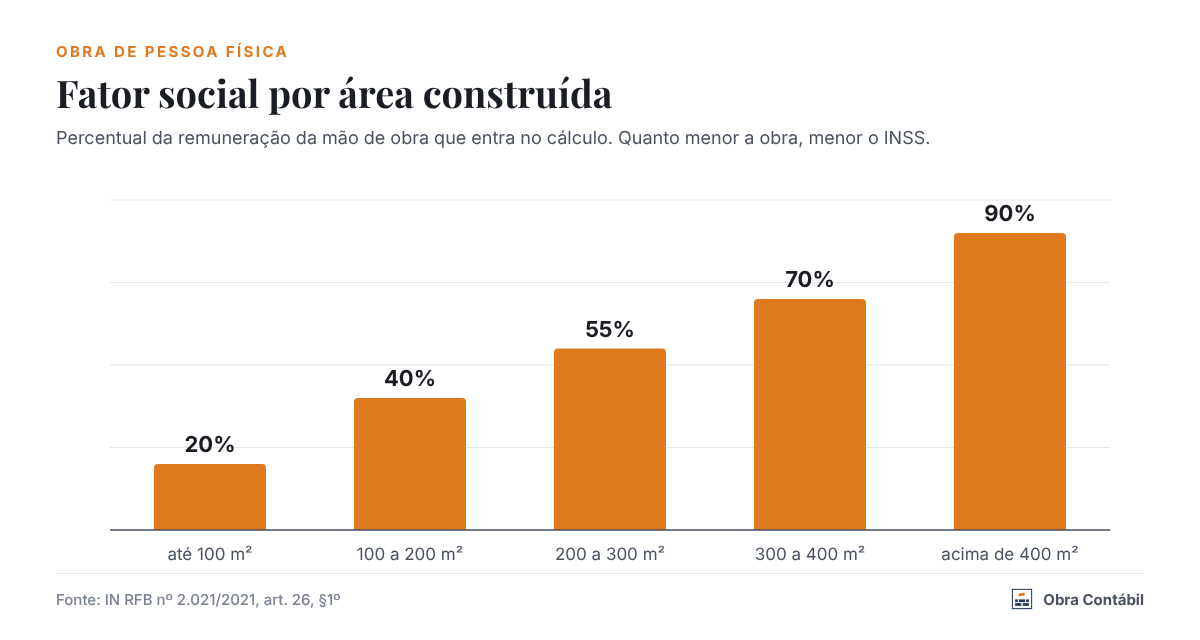
Em obra de pessoa física, a remuneração apurada é multiplicada por um fator social que depende da área. Quanto menor a obra, menor o fator. Uma casa de até 100 m² paga só 20% do valor cheio, e uma casa de 180 m², 40%.
Reforma, demolição e garagem
A categoria da obra também reduz a conta. Na reforma, a remuneração é multiplicada por 0,35, uma redução de 65%. Na demolição, por 0,10, uma redução de 90%. Em edifício-garagem, tratado como destinação comercial, a redução é de 20%. Obra nova e acréscimo não têm redução de categoria.
Pré-moldados e pré-fabricados
Obras que usam estruturas pré-moldadas ou pré-fabricadas têm redução de 70%. A condição é que as notas fiscais desses itens, lançadas no SERO e corrigidas pela Selic, somem pelo menos 40% do custo da obra. É um incentivo à construção industrializada, que já mostramos em por que a construção a seco está revolucionando o setor.
Concreto e argamassa usinados
Notas de concreto usinado, argamassa usinada e massa asfáltica também podem abater parte da mão de obra estimada, porque esse serviço já foi feito fora do canteiro. Guarde todas as notas com o CNO da obra informado.
As reduções são cumulativas. A reforma de uma casa de 150 m² feita por pessoa física aplica o fator social de 0,40 e o de reforma de 0,35. Ela paga, portanto, 14% da remuneração cheia antes das deduções.
Fator de ajuste: a recompensa por declarar durante a obra
O art. 33 da IN 2.021/2021 prevê o fator de ajuste para quem regulariza a mão de obra ao longo da obra, e não só no final. São duas condições, que precisam ser cumpridas juntas:
- As remunerações declaradas e vinculadas ao CNO, com juros, devem atingir pelo menos 50% da remuneração apurada em obras de até 350 m², ou 70% nas maiores.
- A DCTFWeb deve ter sido entregue em todo o período da obra. Os meses de paralisação informados no CNO são aceitos.
Para a pessoa física que contrata pedreiros e serventes registrados, isso faz diferença. Contribuir mês a mês sobre o salário real, em vez de deixar tudo para a aferição, costuma sair mais barato e evita o susto no fim.
Exemplo: casa de 180 m² construída por pessoa física
Veja uma simulação com hipóteses simples: casa unifamiliar de alvenaria, 180 m², pessoa física e VAU hipotético de R$ 2.700/m². O VAU real depende do estado e do mês e aparece no SERO.
- Área para cálculo: 180 × 89% = 160,2 m².
- Custo da obra: 160,2 × R$ 2.700 = R$ 432.540.
- Remuneração da mão de obra [20%]: R$ 86.508.
- Com fator social de 0,40 [100 a 200 m²]: R$ 34.603,20.
- INSS a 36,8%: R$ 12.733,98.
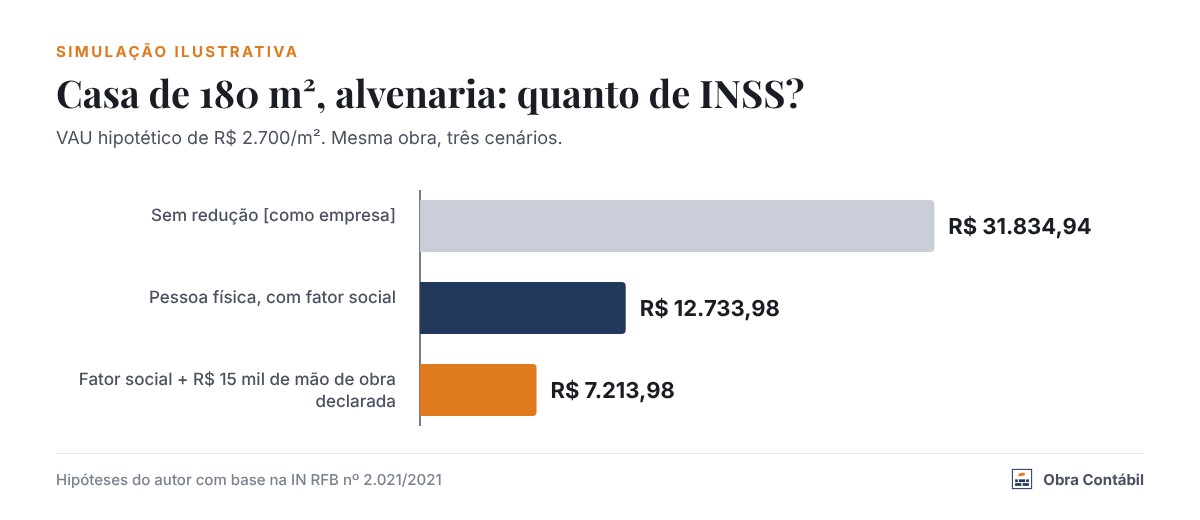
Sem o fator social, como se a mesma obra fosse de uma empresa, o INSS seria de R$ 31.834,94. Se, além do fator social, a família tiver declarado R$ 15 mil de mão de obra vinculada ao CNO, a base cai para R$ 19.603,20 e o saldo vai a R$ 7.213,98. Quem também comprovar parte da obra em período decadente reduz ainda mais.
Decadência: obras antigas pagam menos
As contribuições prescrevem em cinco anos. Para regularizar uma obra concluída há anos e nunca averbada, é possível excluir da cobrança as competências decadentes, desde que se prove quando a obra foi feita. Servem de prova, por exemplo, o lançamento no IPTU, o habite-se antigo, contas de luz e água, imagens aéreas e notas fiscais datadas. A remuneração é rateada pelos meses da obra, e só os meses não decadentes entram na conta.
Os erros que fazem pagar mais
- Atrasar a matrícula no CNO e perder o vínculo entre declarações e obra.
- Informar área ou destinação erradas. Área complementar lançada como principal encarece tudo.
- Perder notas fiscais de pré-moldados, usinados e serviços, ou recebê-las sem o CNO.
- Pagar informalmente a mão de obra. O valor não é deduzido e, além disso, gera risco trabalhista.
- Deixar tudo para o final e perder o fator de ajuste.
- Não avaliar a decadência em obras antigas.
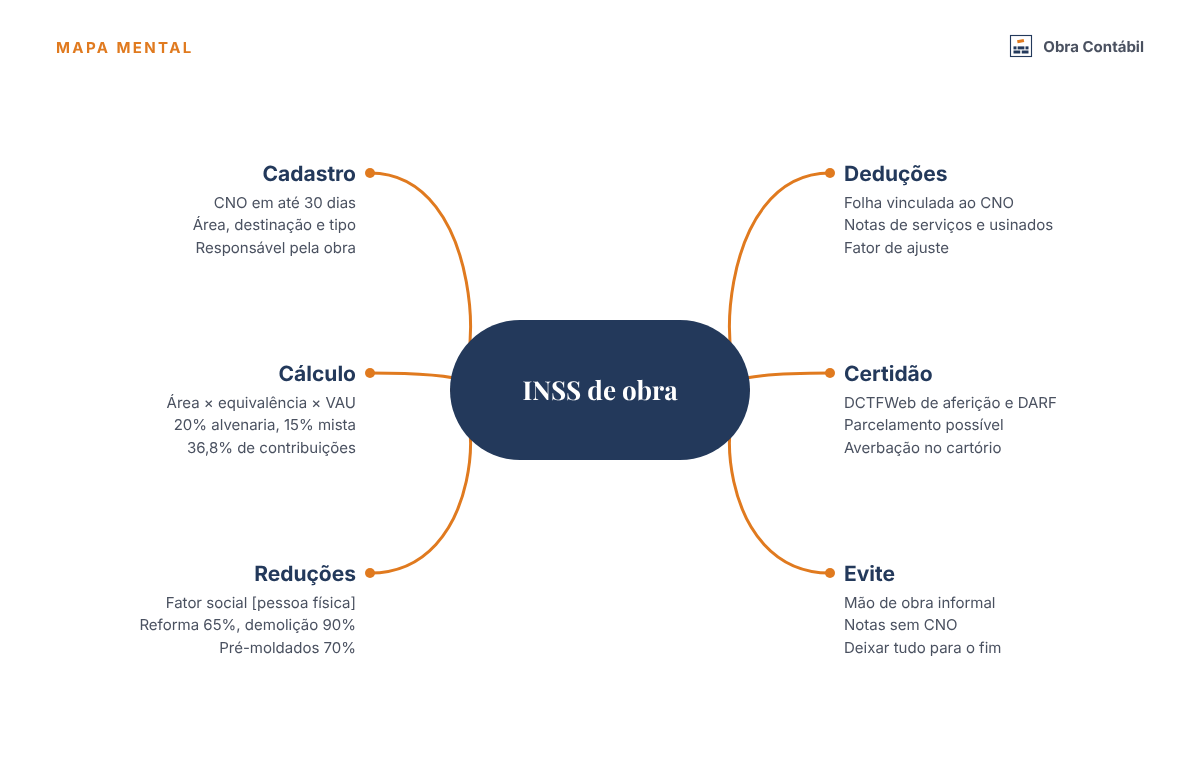
Mapa mental: INSS de obra
E a reforma tributária, muda alguma coisa?
O INSS de obra é contribuição previdenciária e não faz parte da reforma do consumo. O resto da rotina da construtora, porém, está mudando. Desde 1º de outubro de 2026, prestadores de engenharia, arquitetura e construção emitem NFS-e no novo leiaute, com campos de IBS e CBS. A partir de 1º de dezembro, as obrigações chegam à venda e à locação de imóveis, conforme o cronograma divulgado pela Agência CBIC e detalhado pelo portal Portas. Vamos tratar desse tema em um guia próprio aqui no Obra Contábil.
Perguntas frequentes
Preciso de CNO para reforma pequena?
Reformas pequenas, sem alteração de área e sem exigência de licença, em regra estão dispensadas. Quando há acréscimo de área ou licença municipal, a matrícula é necessária. Na dúvida, confira com a prefeitura e com seu contador antes de começar.
Se eu contratar uma construtora por empreitada total, preciso pagar INSS de obra?
Em regra, não. A construtora responde pelas contribuições da mão de obra. Guarde o contrato e as notas fiscais, que comprovam a empreitada na regularização.
Dá para parcelar o INSS de obra?
Sim. O saldo apurado no SERO pode ser parcelado pelos canais da Receita Federal. A certidão costuma ser emitida como positiva com efeitos de negativa enquanto o parcelamento estiver em dia.
O VAU é o mesmo que o CUB?
Não. O CUB é calculado pelos sindicatos da construção. O VAU é o valor por metro quadrado que a Receita usa na aferição, divulgado mensalmente e baseado no CUB.
Notas de material de construção reduzem o INSS?
Material comum, como cimento, tijolo e ferro, não reduz a mão de obra aferida. Reduzem as notas de serviços com retenção, de pré-moldados e pré-fabricados, e de concreto e argamassa usinados.
Leia também
- CNO: o que você precisa saber [Realty Insights]
- Habite-se: o que é e como obter [Realty Insights]
- Métodos construtivos e eficiência [Realty Insights]
Fontes e leituras recomendadas
- Instrução Normativa RFB nº 2.021/2021, arts. 25 a 33. Texto.
- Alpha Soluções. “Aferição de obra no Sero: a conta da Receita, aberta”, atualizado em 23/09/2026. Link.
- Alpha Gestão Tributária. “O que é o fator de ajuste?”, 27/03/2024. Link.
- Agência CBIC. “Reforma tributária: construção e mercado imobiliário terão novas obrigações fiscais a partir de dezembro”, 31/07/2026. Link.
- Portas. Cronograma das novas notas fiscais do setor imobiliário, 07/08/2026. Link.
Este artigo tem caráter informativo e reflete a IN RFB nº 2.021/2021 vigente em novembro de 2026. Os valores do exemplo são hipotéticos. Cada obra tem particularidades, por isso faça a simulação com um contador antes da aferição.
Quem escreve
Prof. Dr. Eduardo Bugallo
Contador CRCRS 69.034 · Administrador CRARS 50.408
Doutor em Educação, mestre em Contabilidade e Controladoria, com MBAs em Gestão de Startups e em Negócios Digitais. Atua em contabilidade para construção civil, negócios imobiliários e startups, é incorporador imobiliário e tem 20 anos de docência universitária em Administração e Contabilidade.
Deixe sua dúvida ou comentário