NFS-e no novo leiaute para construtoras: CNO na nota, IBS e CBS e os erros que travam o crédito
O calendário da NFS-e nacional com IBS e CBS, os campos que importam na obra, como o CNO e o município, os erros que tiram o crédito do cliente e um checklist para dezembro.
A nota fiscal de serviço da construtora mudou mais em 2026 do que nos dez anos anteriores. Ela passou para o padrão nacional, ganhou campos de IBS e CBS e, para empresas do Simples, ficou obrigatória no Emissor Nacional desde 1º de novembro. Até 31 de dezembro, a falta das informações novas não bloqueia a emissão, mas a partir de 2027 cada campo errado pode custar crédito ao cliente e multa à construtora. Veja o que preencher, o calendário e os erros mais comuns.
Em 1 minuto
- Desde 1º/10/2026, prestadores do regime regular devem destacar IBS e CBS na NFS-e.
- Desde 1º/11/2026, empresas do Simples emitem a NFS-e pelo Emissor Nacional, pela Resolução CGSN nº 191/2026.
- Até 31/12/2026, a ausência dos campos de IBS e CBS não rejeita a nota, mas caracteriza desconformidade.
- Na obra, a nota deve identificar a obra, com o CNO, e o município onde ela está, que é onde o ISS é devido.
- Classificação tributária errada pode tirar a redução de 50% ou o crédito do cliente.
O calendário da NFS-e
Em texto de 29 de outubro, a TecnoSpeed resumiu as datas do novo leiaute [TecnoSpeed, 29/10/2026]:
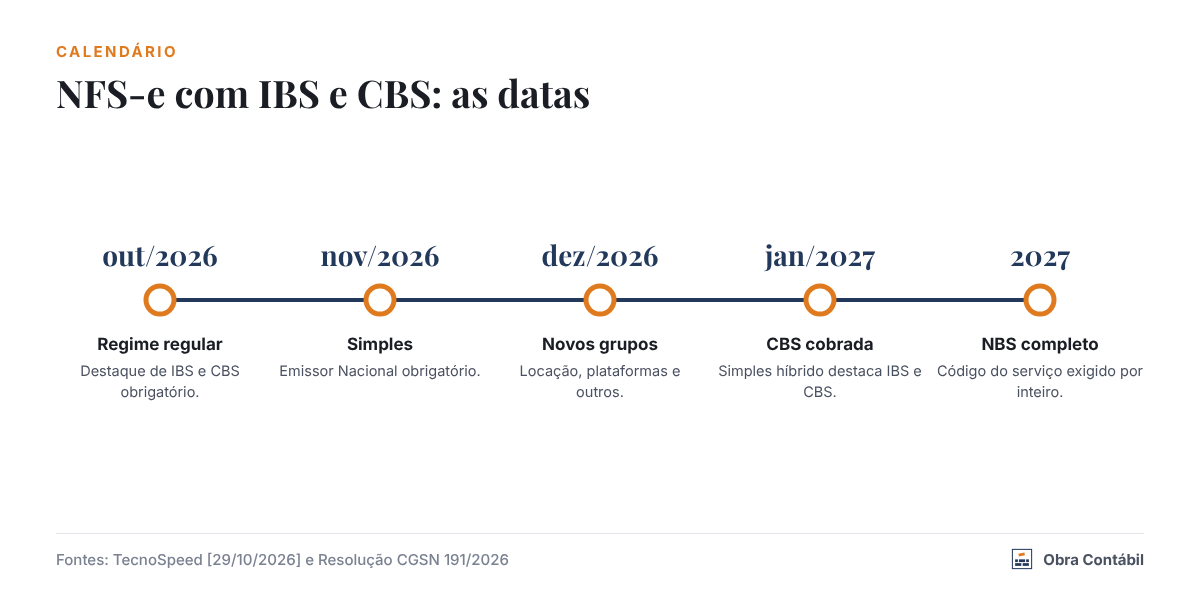
- 1º/10/2026: destaque de IBS e CBS obrigatório para prestadores do regime regular.
- 1º/11/2026: Emissor Nacional obrigatório para o Simples.
- 1º/12/2026: entrada de outros grupos de prestadores, como locação e plataformas digitais.
- 1º/01/2027: início da CBS cobrada e destaque pelas empresas do Simples que optaram pelo regime regular de IBS e CBS.
- 2027: exigência completa do código NBS do serviço.
A ausência de informações de IBS e CBS até 31/12/2026 não gera rejeição pelo sistema nacional, mas caracteriza desconformidade do documento.
Resumo da TecnoSpeed sobre o Ato Conjunto RFB/CGIBS nº 4/2026
Os campos que mais importam na obra
- Identificação da obra: a NFS-e nacional tem um grupo próprio para obra, em que se informa o código da obra, como o CNO, ou o endereço. É o que liga a nota ao INSS da obra e ao controle de custo.
- Município de incidência do ISS: nos serviços de construção, o ISS é devido no local da obra, e não na sede da construtora.
- Código do serviço e NBS: definem se o serviço está no regime de imóveis da LC 214/2025, com redução de 50%.
- CST e classificação tributária: indicam a alíquota e eventuais reduções de IBS e CBS.
- Deduções e materiais: materiais fornecidos devem estar discriminados quando o contrato prevê.
- Retenções: INSS, ISS e, quando houver, tributos federais retidos.
- Tomador: CNPJ ou CPF correto e completo, porque o crédito do cliente depende dele.
Os erros que travam o crédito
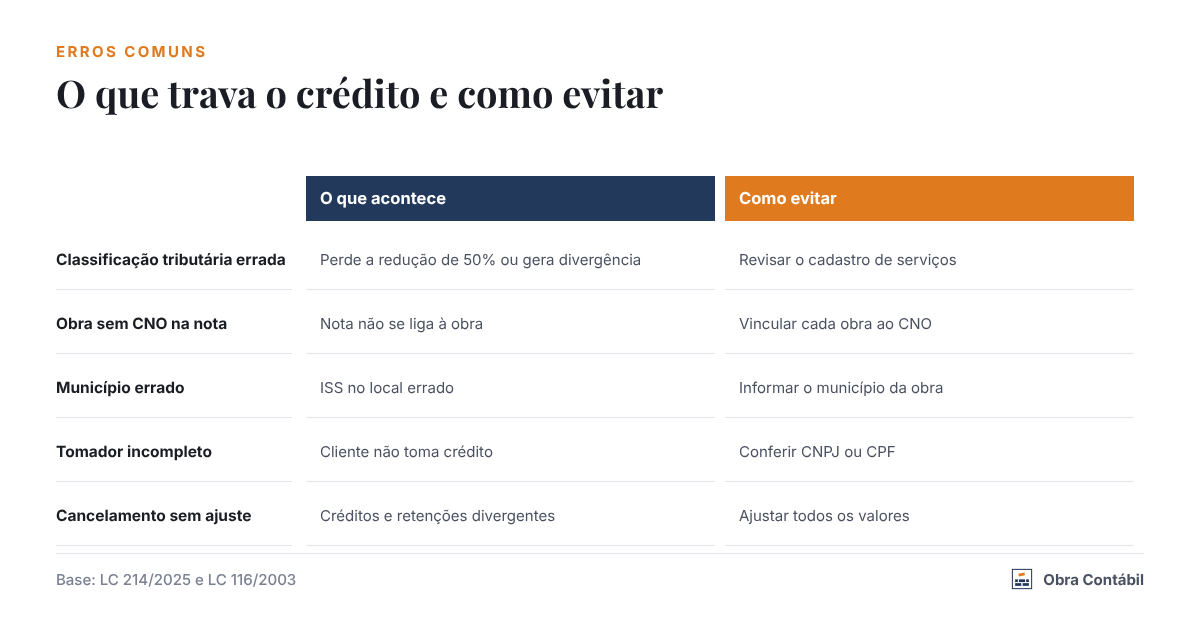
Pela LC 214/2025, a regra geral condiciona o crédito do cliente ao pagamento do imposto destacado pelo fornecedor. Uma nota com classificação errada ou com valores divergentes do recolhimento pode deixar o cliente sem crédito, e ele vai cobrar isso da construtora. Por isso, a conferência da nota passa a fazer parte da medição, e não só do fiscal.
Atenção ao CNPJ alfanumérico
O novo CNPJ com letras e números começou a ser atribuído a novas inscrições em 2026. Sistemas de emissão, cadastros de clientes e fornecedores e integrações com o ERP precisam aceitar o novo formato, sob risco de rejeição de notas ou de cadastro errado do tomador.
Checklist para dezembro
- Confirmar que o sistema emite no leiaute nacional com o grupo de IBS e CBS.
- Revisar o cadastro de serviços com código, NBS, CST e classificação tributária.
- Vincular cada obra ao seu CNO e ao município da obra.
- Testar notas com retenções e com dedução de materiais.
- Treinar quem emite as notas da medição.
- Se a empresa é do Simples, confirmar a decisão sobre o regime regular de IBS e CBS, cuja janela para o primeiro semestre de 2027 já passou.
Para a lógica dos créditos na obra, veja Reforma tributária para construtoras e empreiteiras.
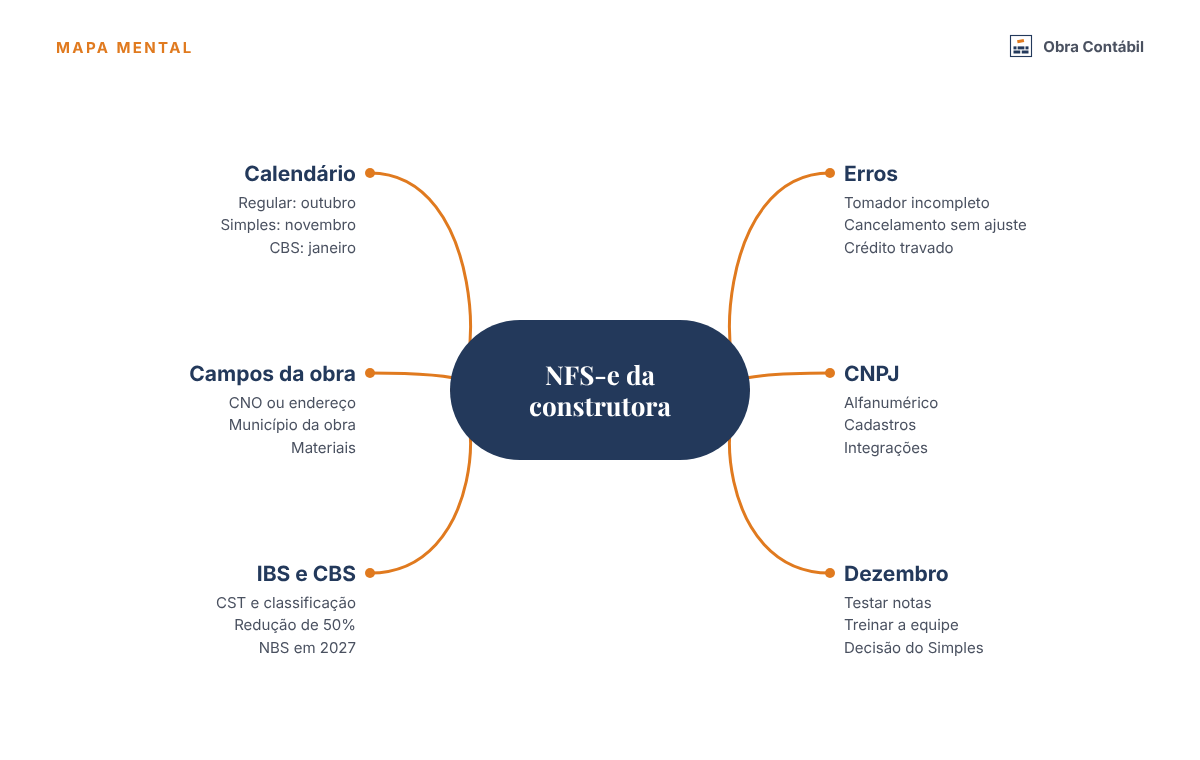
Mapa mental: NFS-e da construtora
Perguntas frequentes
Em 2026 eu pago o IBS e a CBS destacados?
Em 2026, as alíquotas são de teste, 0,9% de CBS e 0,1% de IBS, e quem cumpre as obrigações acessórias fica dispensado do recolhimento.
Minha prefeitura ainda usa emissor próprio. E agora?
Os municípios estão aderindo ao padrão nacional. Mesmo com emissor municipal, a nota precisa seguir o leiaute nacional e chegar ao ambiente nacional.
Cancelar nota de medição tem cuidado especial?
Sim. O cancelamento ou a nota de ajuste precisam refletir também os valores de IBS, CBS e retenções, para que os créditos do cliente sejam corrigidos.
Leia também no Obra Contábil
Fontes e leituras recomendadas
- TecnoSpeed. “Implementação e prazos do IBS e CBS na NFS-e”, 29/10/2026. Link.
- Fenacon. “Simples Nacional: NFS-e Nacional será obrigatória para ME e EPP a partir de 1º de novembro de 2026”, 29/10/2026. Link.
- Renova Invest. “Novas regras tributárias na construção civil: impactos em 2026”, 19/07/2026. Link.
- Lei Complementar nº 116/2003, art. 3º. Planalto.
Este artigo tem caráter informativo e reflete as normas disponíveis em novembro de 2026. Leiautes e notas técnicas mudam com frequência. Confira a versão vigente com o seu fornecedor de sistema e com o contador.
Quem escreve
Prof. Dr. Eduardo Bugallo
Contador CRCRS 69.034 · Administrador CRARS 50.408
Doutor em Educação, mestre em Contabilidade e Controladoria, com MBAs em Gestão de Startups e em Negócios Digitais. Atua em contabilidade para construção civil, negócios imobiliários e startups, é incorporador imobiliário e tem 20 anos de docência universitária em Administração e Contabilidade.
Deixe sua dúvida ou comentário